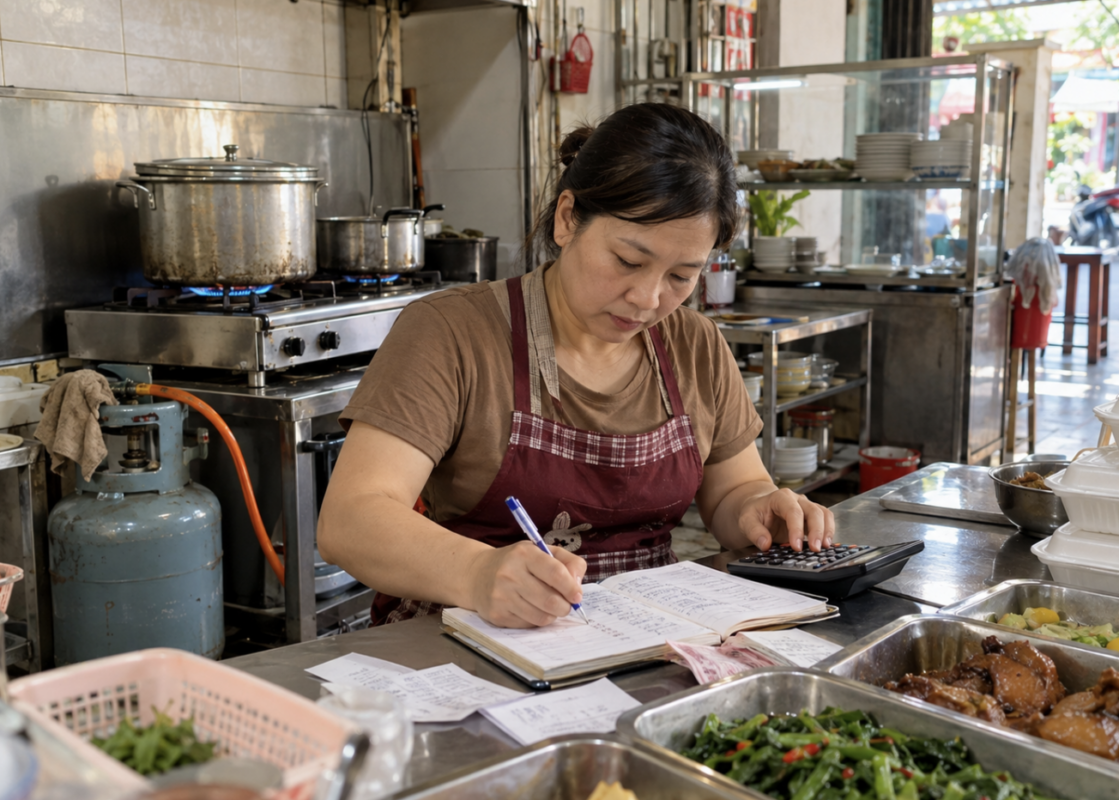
Nấu cơm trưa cho một nhóm công nhân ở xưởng hay công trình là công việc có số suất khá ổn định, nhưng giá thực phẩm và chất đốt thay đổi liên tục. Bài viết trình bày cách tính chi phí trên mỗi suất, lên kế hoạch nhập thực phẩm, gia vị, chất đốt theo tuần và giữ dòng tiền khi khách trả theo kỳ.
1. Xác định chi phí nguyên liệu trên mỗi suất cơm
Người nấu cơm phần cho công nhân thường thỏa thuận một mức giá cố định cho mỗi suất trong cả tháng hoặc cả quý. Mức giá này chỉ có lãi khi chi phí trên mỗi suất được kiểm soát, vì vậy bước đầu tiên là chia thực đơn thành các thành phần: cơm, món mặn, món rau, canh và đồ chấm, rồi tính lượng nguyên liệu cho từng thành phần.
Một cách làm thuận tiện là lập thực đơn xoay vòng theo tuần, gồm năm hoặc sáu ngày với các món mặn khác nhau. Mỗi ngày được tính chi phí nguyên liệu cho 10 suất làm đơn vị chuẩn, sau đó nhân lên theo số suất thực tế. Khi có số liệu của cả tuần, người nấu lấy trung bình để ra chi phí nguyên liệu bình quân mỗi suất.
Thực đơn xoay vòng còn giúp cân đối chi phí giữa các ngày. Ngày có món mặn giá cao như thịt bò hay cá thu có thể đi kèm rau và canh đơn giản, ngày món mặn nhẹ hơn có thể thêm món phụ. Như vậy chi phí bình quân vẫn nằm trong mức giá đã thỏa thuận mà bữa ăn vẫn đủ chất cho người lao động chân tay.
Người nấu nên rà lại bảng chi phí mỗi tháng một lần. Nếu một nguyên liệu chính tăng giá kéo dài, có thể thay bằng nguyên liệu tương đương hoặc trao đổi với bên đặt cơm về việc điều chỉnh thực đơn trước khi điều chỉnh giá.
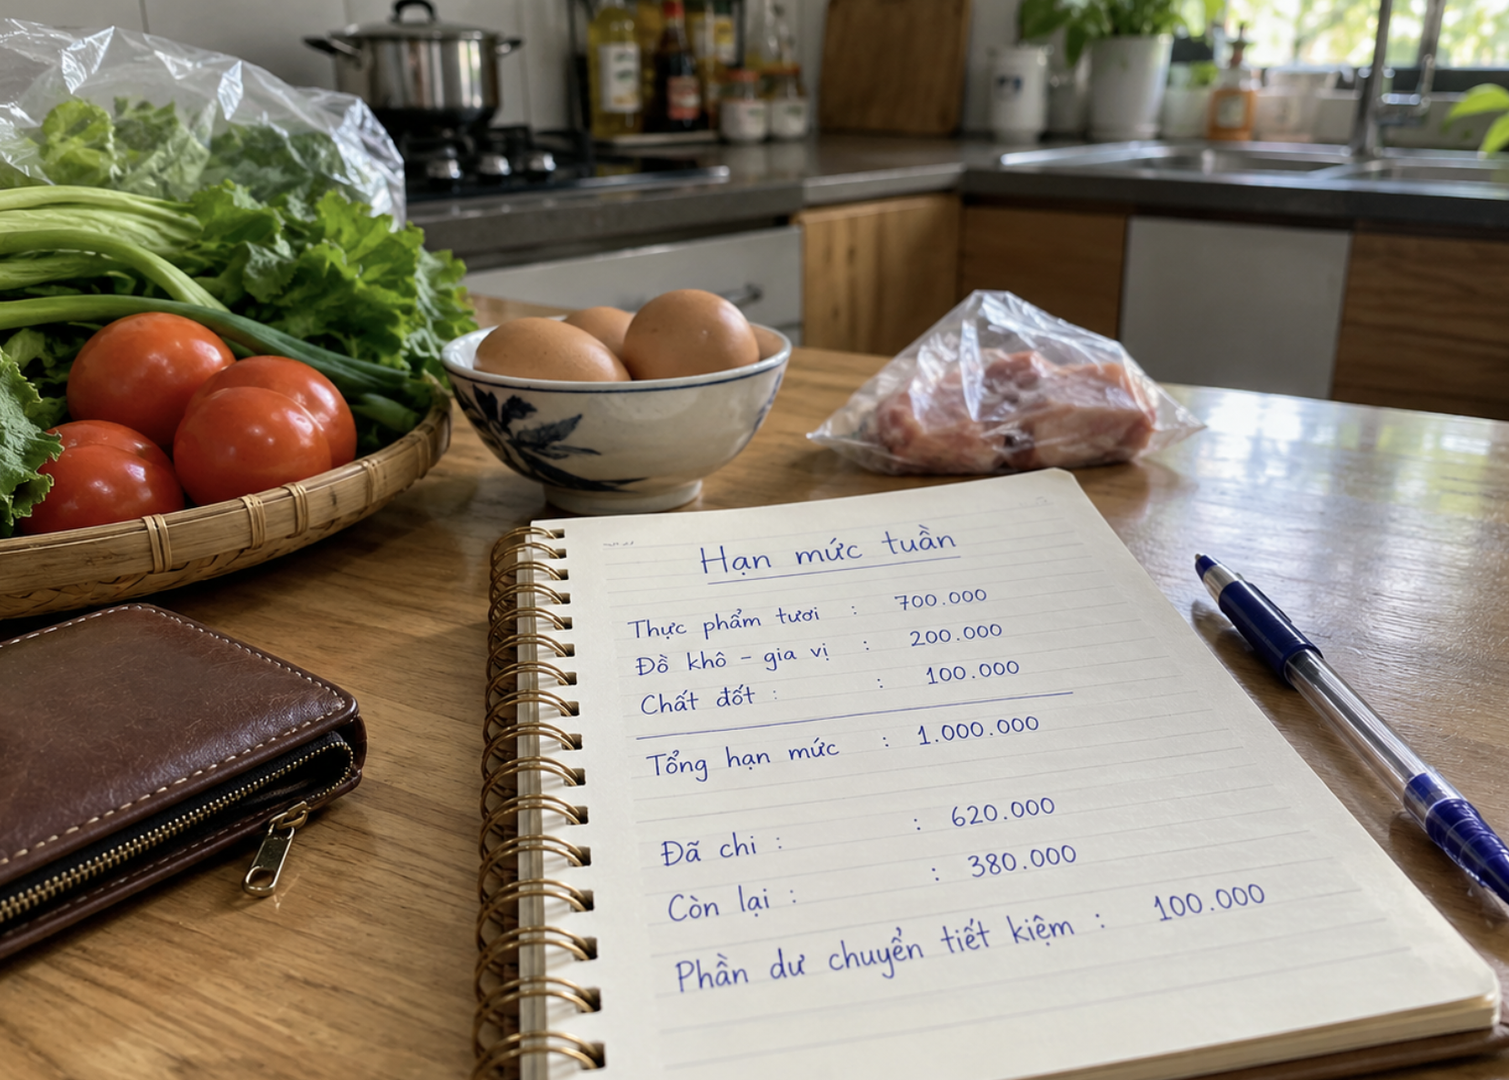
Thực đơn xoay vòng theo tuần giúp người nấu giữ chi phí bình quân mỗi suất ổn định dù giá từng món thay đổi.
2. Lên kế hoạch nhập gia vị và hàng khô theo tháng
Gia vị và hàng khô như nước mắm, dầu ăn, đường, muối, hạt tiêu và bột nêm dùng hằng ngày với lượng lớn khi nấu cho vài chục suất. Mua lẻ từng chai, từng gói tốn thời gian và thường có giá cao hơn, nên phần lớn bếp ăn nhỏ nhập các mặt hàng này theo tháng từ đại lý hoặc chợ đầu mối.
Để biết lượng cần nhập, người nấu ghi lại số lượng từng loại đã dùng trong một tháng chia cho tổng số suất. Kết quả là định mức gia vị trên mỗi suất, chẳng hạn bao nhiêu mililit dầu ăn hay bao nhiêu gam hạt tiêu. Khi số suất tháng sau thay đổi, chỉ cần nhân định mức với số suất dự kiến là có lượng hàng cần nhập.
Hạt tiêu là gia vị được dùng thường xuyên trong các món kho, rim, xào và canh. Khi nhập hạt tiêu cho cả tháng, người nấu có thể tham khảo giá tiêu hôm nay để nắm mặt bằng giá trên thị trường và so sánh với giá đại lý báo. Ghi giá mua mỗi đợt vào sổ giúp cập nhật chính xác phần gia vị trong chi phí mỗi suất.
Hàng khô dự trữ cần được bảo quản nơi khô ráo, có nắp đậy và ghi ngày nhập để dùng hàng cũ trước. Lượng dự trữ vừa với nhu cầu một tháng giúp vừa có giá nhập ổn định, vừa không giữ quá nhiều tiền nằm trong kho.
3. Phân bổ chất đốt và giữ dòng tiền khi khách trả theo kỳ
Bếp nấu cho vài chục suất mỗi ngày thường dùng bếp gas công nghiệp với bình loại lớn. Chi phí chất đốt có thể quy về mỗi suất bằng cách đếm số ngày một bình dùng hết, nhân với số suất mỗi ngày để ra tổng số suất của một bình, rồi lấy giá bình chia cho con số đó.
Khi đặt bình mới, người nấu có thể xem giá gas tại khu vực và cập nhật vào bảng chi phí. Nếu giá bình tăng, phần chất đốt trong mỗi suất tăng theo, dù mức tăng này thường nhỏ hơn biến động của thực phẩm tươi. Ghi lại giá mỗi lần đổi bình giúp người nấu có căn cứ khi trao đổi về giá suất ăn vào kỳ thỏa thuận tiếp theo.
Nhiều xưởng và công trình thanh toán tiền cơm theo tuần hoặc theo tháng, trong khi người nấu phải chi tiền chợ mỗi ngày. Khoảng chênh này đòi hỏi một khoản vốn lưu động đủ cho ít nhất một kỳ thanh toán. Người nấu có thể tính bằng cách nhân chi phí mỗi suất với số suất trong một kỳ, cộng thêm phần dự phòng cho những ngày có thêm suất đột xuất.
Tiền thu từ bên đặt cơm nên được nhận qua chuyển khoản vào một tài khoản dành riêng cho bếp ăn. Mọi khoản chi chợ, nhập hàng khô và đặt gas cũng thanh toán từ tài khoản này. Lịch sử giao dịch rõ ràng giúp đối chiếu số suất đã giao với số tiền đã nhận và tính lợi nhuận mỗi tháng nhanh chóng.
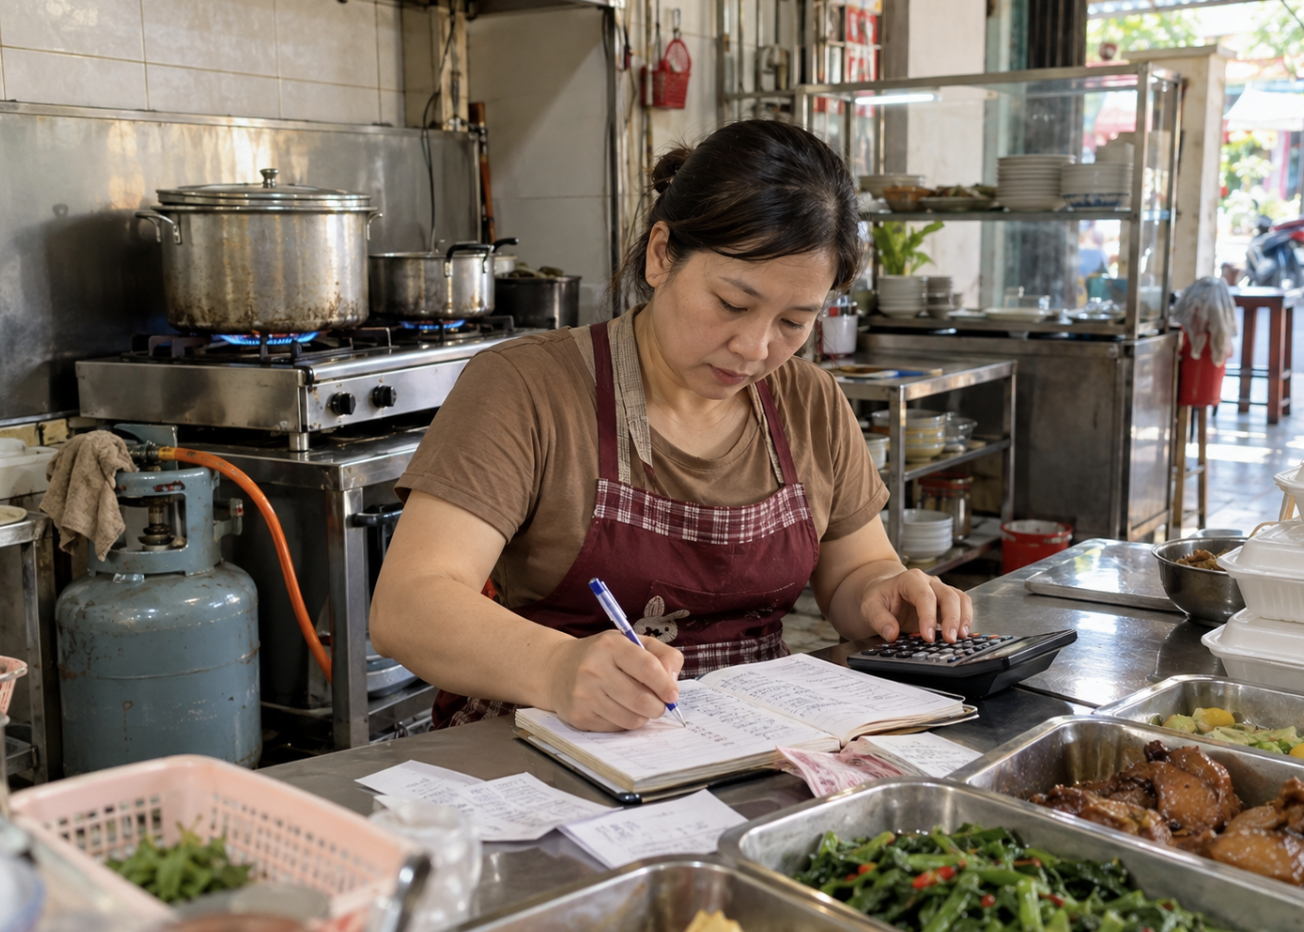
Chi phí chất đốt quy về mỗi suất giúp người nấu thấy rõ tác động của giá gas lên lợi nhuận.
Bếp nấu cơm trưa cho công nhân vận hành trên biên lợi nhuận mỏng, nên mỗi khoản chi đều cần quy về đơn vị suất ăn. Khi chi phí nguyên liệu, gia vị và chất đốt được tính theo suất, vốn lưu động được chuẩn bị theo kỳ thanh toán, người nấu có thể giữ giá ổn định cho khách và duy trì thu nhập đều đặn cho gia đình.
