Làm việc từ xa cho doanh nghiệp hoặc khách hàng nước ngoài giúp nhiều người Việt có thêm nguồn thu nhập bằng đô la Mỹ. Bài viết phân tích cách nhận tiền, cách chọn thời điểm quy đổi sang tiền Việt và cách ghi chép thu nhập để quản lý tài chính cá nhân rõ ràng.
1. Các cách nhận thu nhập từ đối tác nước ngoài
Phương thức nhận tiền ảnh hưởng đến thời gian tiền về, chi phí phát sinh và tỷ giá quy đổi sang tiền Việt.
Cách phổ biến là nhận chuyển khoản quốc tế trực tiếp vào tài khoản ngân hàng tại Việt Nam. Đối tác chuyển tiền qua hệ thống thanh toán quốc tế, sử dụng thông tin tài khoản và mã định danh ngân hàng của người nhận. Tiền về có thể được ghi có vào tài khoản ngoại tệ, hoặc được quy đổi ngay sang tiền Việt nếu người nhận chỉ có tài khoản tiền Việt. Mỗi giao dịch có thể phát sinh phí từ ngân hàng chuyển, ngân hàng trung gian và ngân hàng nhận.
Một số người làm việc qua các nền tảng việc làm tự do quốc tế nhận thu nhập vào tài khoản trên nền tảng, sau đó rút về tài khoản ngân hàng tại Việt Nam. Mỗi lần rút có thể phát sinh phí rút tiền và chênh lệch quy đổi theo chính sách của nền tảng.
Ngoài ra, một số ngân hàng đã có giải pháp tài khoản nhận tiền từ nước ngoài, cho phép đối tác chuyển tiền như một giao dịch nội địa tại quốc gia của họ, giúp tiền về nhanh hơn và giảm phí trung gian. Khi so sánh các phương thức, người nhận nên xem xét tổng chi phí trên mỗi khoản thu nhập, thời gian tiền về và mức độ thuận tiện cho đối tác.
2. Chọn thời điểm quy đổi sang tiền Việt
Khi thu nhập về bằng đô la Mỹ, quyết định quy đổi ngay hay giữ lại một phần phụ thuộc vào nhu cầu chi tiêu của người nhận.
Khi bạn bán đô la Mỹ cho ngân hàng để lấy tiền Việt, mức áp dụng là giá mua vào chuyển khoản. Bạn có thể tra tỷ giá USD trên bảng niêm yết của ngân hàng để biết số tiền Việt sẽ nhận được trước khi thực hiện quy đổi. Với khoản tiền về tài khoản ngoại tệ, bạn có thể chủ động chọn thời điểm bán trong giờ giao dịch, thay vì để hệ thống quy đổi tự động ngay khi tiền về.
Với phần thu nhập dùng cho chi tiêu sinh hoạt hằng tháng như tiền nhà, ăn uống và hóa đơn, việc quy đổi ngay khi tiền về giúp ngân sách tháng đó ổn định, không phụ thuộc vào biến động tỷ giá trong những ngày sau. Với phần thu nhập dành cho các khoản chi bằng ngoại tệ trong tương lai, như học phí khóa học quốc tế, thuê bao phần mềm làm việc hay chuyến du lịch nước ngoài, việc giữ lại bằng đô la Mỹ giúp tránh phải quy đổi hai chiều.
Một cách phân bổ đơn giản là chia thu nhập mỗi kỳ thành hai phần: phần quy đổi ngay cho chi tiêu và tiết kiệm bằng tiền Việt, phần giữ bằng ngoại tệ cho các khoản chi bằng ngoại tệ đã có kế hoạch. Tỷ lệ giữa hai phần nên dựa trên nhu cầu thực tế, không dựa trên dự đoán xu hướng tỷ giá.
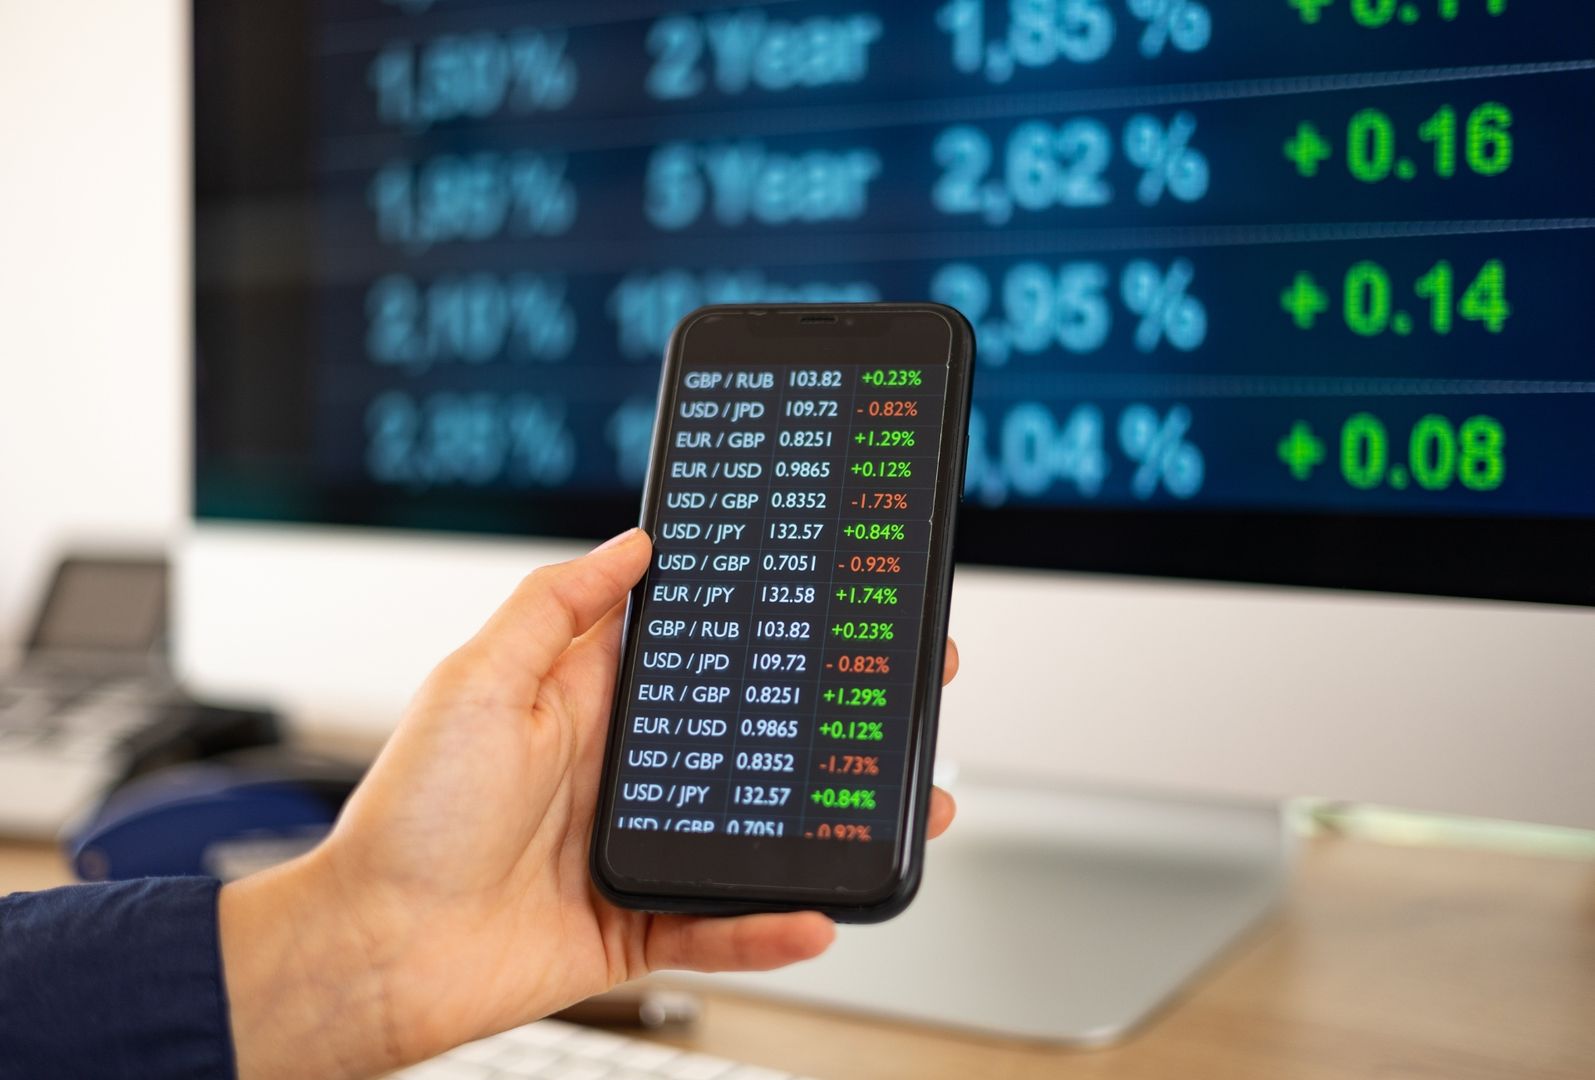
Thời điểm quy đổi phù hợp giúp thu nhập bằng đô la Mỹ được sử dụng hiệu quả hơn.
3. Ghi chép thu nhập và quản lý tài chính cá nhân
Thu nhập từ nước ngoài thường không đều về số tiền và thời điểm, nên việc ghi chép đầy đủ là nền tảng của quản lý tài chính.
Với mỗi khoản thu nhập, bạn nên ghi lại ngày nhận, số tiền bằng ngoại tệ, các khoản phí đã bị khấu trừ, mức tỷ giá khi quy đổi và số tiền Việt thực nhận. Việc theo dõi cặp tỷ giá USD/VND tại mỗi lần quy đổi giúp bạn thấy rõ thu nhập thực tế bằng tiền Việt qua từng tháng, kể cả khi số tiền bằng đô la Mỹ không thay đổi.
Bảng ghi chép này còn phục vụ nhiều mục đích khác. Khi lập ngân sách, bạn có căn cứ để ước tính thu nhập bình quân. Khi cần chứng minh thu nhập cho các thủ tục như vay vốn hoặc xin thị thực, bạn có sẵn dữ liệu đối chiếu với sao kê ngân hàng. Khi thực hiện nghĩa vụ kê khai thuế thu nhập cá nhân theo quy định hiện hành, bạn có đủ số liệu để tổng hợp.
Do thu nhập có thể biến động giữa các tháng, việc duy trì một quỹ dự phòng bằng tiền Việt tương đương vài tháng chi tiêu giúp tài chính cá nhân ổn định trong những giai đoạn ít dự án. Quỹ này có thể được bổ sung dần từ những tháng có thu nhập cao.
Ghi chép thu nhập đều đặn là nền tảng để quản lý tài chính cá nhân rõ ràng.
Quản lý thu nhập bằng đô la Mỹ từ công việc làm từ xa gồm ba phần: chọn phương thức nhận tiền phù hợp, quy đổi theo nhu cầu chi tiêu thực tế và ghi chép đầy đủ từng khoản. Khi ba phần này được thực hiện nhất quán, nguồn thu nhập quốc tế trở thành một phần ổn định và dễ kiểm soát trong kế hoạch tài chính cá nhân.
